

EKSPORT. DOKUMENTY. BEZPIECZNE ROZLICZENIE.
0% VAT w eksporcie bez CC599C — jakie dokumenty potwierdzają wywóz?
Towar dotarł poza Unię Europejską, ale brakuje CC599C? Od 18 listopada 2026 r. ustawa wprost rozszerza możliwości dokumentowania 0% VAT w eksporcie. Sprawdź, jakie dowody przygotować, które transakcje obejmuje zmiana i dlaczego zgłoszenie celne nadal jest potrzebne.
Publikacja: Weryfikacja prawna: 17.11.2026
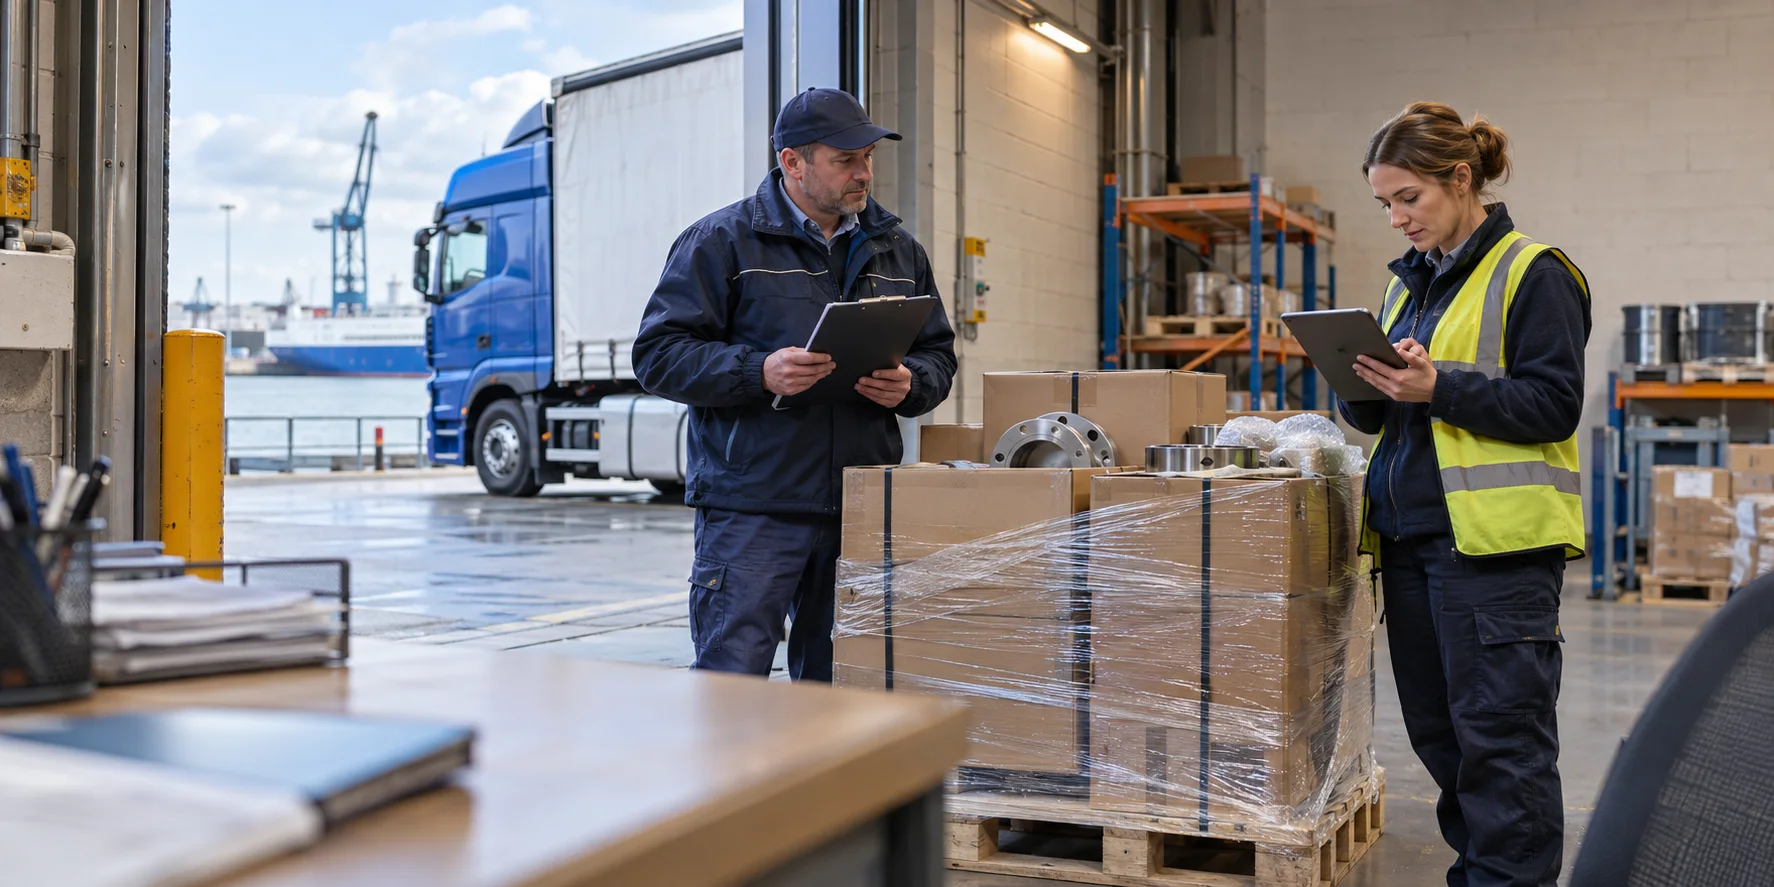
Nowe możliwości dokumentowania VAT nie oznaczają eksportu bez formalności celnych. W standardowej dostawie handlowej nadal przygotowujesz wymagane zgłoszenie celne i dopełniasz obowiązków wyprowadzenia towaru. Pozytywne urzędowe potwierdzenie wywozu pozostaje podstawowym dowodem, o który dbamy w obsłudze eksportu. Nowelizacja daje dodatkową drogę udokumentowania 0% VAT w eksporcie, gdy takiego potwierdzenia brakuje.
Jak było dotychczas, a co zmienia się od 18 listopada?
Dotychczas definicja eksportu w art. 2 pkt 8 ustawy o VAT odwoływała się do potwierdzenia wywozu przez właściwy organ celny. Art. 41 wskazywał przede wszystkim dokumenty celne. Dlatego brak komunikatu CC599C, wcześniej IE599, często oznaczał problemy z rozliczeniem i konieczność wyjaśniania sprawy.
Nie oznacza to, że wcześniej inne dowody były całkowicie wykluczone. Orzecznictwo TSUE podkreślało znaczenie rzeczywistego wywozu i spełnienia warunków materialnych. Nowelizacja z 8 października 2026 r. usuwa wymóg urzędowego potwierdzenia z definicji eksportu i wprost wskazuje dodatkowe dowody w art. 41 ust. 6c. Nadal trzeba wykazać, że konkretne towary wyjechały poza UE w wyniku danej dostawy.
Jakie dokumenty mogą potwierdzać eksport dla 0% VAT w eksporcie?
| Dowód | Co powinien potwierdzać? |
|---|---|
| Dokument celny, w tym CC599C | Urzędowe potwierdzenie wyprowadzenia. Sprawdź treść i pozytywny wynik komunikatu, nie tylko nazwę pliku. |
| Dokument przewoźnika lub spedytora odpowiedzialnego za wywóz z Polski | Dostarczenie towarów do miejsca przeznaczenia poza UE. Może pochodzić z systemu elektronicznego przewoźnika lub spedytora. |
| Dokument operatora pocztowego | Dostarczenie przesyłki do miejsca przeznaczenia poza UE, również potwierdzone w systemie elektronicznym operatora. |
| Dokument administracji celnej kraju spoza UE lub jego kopia | Przywóz i odprawę celną w tym państwie; dodatkowo potrzebne jest pisemne oświadczenie nabywcy, że towary dostarczono do miejsca przeznaczenia poza UE. |
To różne możliwości dowodowe — nie trzeba zbierać wszystkich rodzajów dokumentów. Przy ścieżce opartej na zagranicznej odprawie celnej wymagane oświadczenie nabywcy jest jednak częścią ustawowego zestawu. Faktura, zapłata, samo nadanie przesyłki czy zlecenie transportowe nie potwierdzają jeszcze dostarczenia towaru poza UE. Dokumenty muszą pozwalać jednoznacznie zidentyfikować dostawę.
Czy nowe zasady dotyczą tylko wywozów od 18 listopada?
Nie. Przepis przejściowy obejmuje także eksport, dla którego termin złożenia deklaracji VAT nie upłynął przed 18 listopada 2026 r. Sama data przyjęcia zgłoszenia celnego nie rozstrzyga więc o zastosowaniu nowych zasad.
| Przykład | Znaczenie zmiany |
|---|---|
| Eksport rozliczany miesięcznie za październik 2026 r. | Termin deklaracji przypada 25 listopada — można zastosować nowe zasady przy spełnieniu warunków dowodowych. |
| Wywóz dokonany między 1 a 17 listopada 2026 r. | Może korzystać z nowych zasad; nie musi rozpoczynać się po wejściu nowelizacji. |
| Eksport wrześniowy prawidłowo przesunięty na październik z powodu braku potwierdzenia | Nowe zasady mogą objąć rozliczenie w następnym okresie zgodnie z art. 41 ust. 7. Trzeba sprawdzić prawidłowość wcześniejszego przesunięcia. |
| Starszy eksport, którego właściwy termin rozliczenia już upłynął | Sam brak CC599C albo korekta składana po 18 listopada nie oznaczają automatycznego objęcia nowelizacją. |
CMR i potwierdzenie dostawy — teraz jeszcze ważniejsza jest rzetelność danych
Dokument transportowy może być istotny nie tylko do potwierdzenia wykonania przewozu, ale także do wykazania prawa do 0% VAT w eksporcie. Sam CMR wystawiony przy załadunku nie dowodzi jeszcze dostarczenia towarów poza UE. Potrzebny jest dokument spełniający warunki ustawy, np. prawidłowe potwierdzenie doręczenia powiązane z przewozem.
- Powiąż fakturę, zamówienie i numer przesyłki; przydatne są też numery zgłoszeń celnych.
- Opisz towar i ilość tak, aby można było rozpoznać tę samą dostawę; w razie potrzeby użyj oznaczeń partii, opakowań lub numerów seryjnych.
- Zadbaj o rzeczywiste miejsce i datę dostarczenia oraz wiarygodne potwierdzenie odbioru lub elektroniczny zapis doręczenia.
- Wyjaśnij rozbieżności, przeładunki, zmiany odbiorcy i dostawy częściowe. Nie dopasowuj dokumentów pozornie do faktury.
- Zachowaj źródłowe pliki, korespondencję i historię pochodzenia dokumentów, zamiast polegać wyłącznie na zrzucie ekranu.
To zalecenia organizacyjne pomagające wykazać fakty, a nie nowy urzędowy wzór CMR ani obowiązek umieszczenia wszystkich informacji na jednej kartce. Wzajemne odwołania mogą łączyć kilka dokumentów w spójny materiał.
0% VAT w eksporcie bez CC599C nie oznacza wywozu bez zgłoszenia celnego
Dokument przewoźnika może być dowodem dla VAT. Nie zastępuje wymaganego zgłoszenia celnego.
Nowelizacja zmienia polskie przepisy podatkowe, nie uchyla obowiązków celnych. W standardowym eksporcie handlowym towary unijne obejmuje się procedurą wywozu i właściwym zgłoszeniem celnym. Szczególne wyjątki i dopuszczalne formy zgłoszenia wynikają z odrębnych przepisów.
MRN identyfikuje zgłoszenie celne, a zwolnienie do wywozu pozwala przejść do kolejnego etapu. Dopiero pozytywne potwierdzenie wyprowadzenia dokumentuje wynik tego etapu. Nadal trzeba dopełnić obowiązków przedstawienia towaru, reagować na wezwania organu celnego i wyjaśniać status operacji.
Eksport z Proste Cło, import z Simple Duty — dokumenty jednej dostawy w jednym miejscu
Przy eksporcie do Wielkiej Brytanii możemy obsłużyć zgłoszenie celne eksportowe w Polsce, a Simple Duty — odprawę celną importową w GB. Dzięki koordynacji obu stron łatwiej zebrać i powiązać dokumentację konkretnej dostawy, bez poszukiwania jej u niezależnych pośredników.
Faktura → dokument przewozowy → zgłoszenie celne PL → dokumentacja importowa GB → potwierdzenie dostarczenia. Ten ciąg ułatwia wyjaśnienie zgodności towarów, ilości i dat. Nie oznacza, że każdy dokument transportowy uzyskamy automatycznie — potwierdzenie doręczenia nadal może wymagać współpracy przewoźnika lub odbiorcy.
Samo złożenie zgłoszenia celnego importowego w GB nie wystarczy — potrzebne jest również potwierdzenie dokonania odprawy celnej. Jeżeli odprawę celną importową realizuje Simple Duty, możemy dostarczyć takie potwierdzenie i zadbać o zgodność dokumentacji ze zgłoszeniem celnym wywozowym w Polsce, ponieważ dane zbieramy i przetwarzamy w jednym systemie. Przy wykorzystaniu tej ścieżki dowodowej do rozliczenia 0% VAT w eksporcie trzeba również posiadać pisemne oświadczenie nabywcy o dostarczeniu towarów do miejsca przeznaczenia poza UE.
Brakuje CC599C — czy trzeba czekać z rozliczeniem VAT?
Dla transakcji objętych nowelizacją można oprzeć rozliczenie na odpowiednich dowodach bez uprzedniego uzyskania CC599C. Podatnik powinien posiadać je przed upływem właściwego terminu złożenia deklaracji. Jeżeli dowodów brakuje, ustawa przewiduje następny okres rozliczeniowy, następnie zastosowanie stawki właściwej dla dostawy krajowej, a po późniejszym otrzymaniu dowodów — możliwość korekty w okresie ich otrzymania. Uchylenie art. 41 ust. 8 usuwa dotychczasowy dodatkowy warunek przesunięcia rozliczenia.
Rozliczenie VAT i wyjaśnienie statusu zgłoszenia celnego są odrębnymi sprawami. Samodzielny wniosek o poświadczenie wyprowadzenia nie jest ogólnym warunkiem skorzystania z nowych dowodów VAT. Nie zwalnia to z odpowiedzi na wezwanie organu celnego ani z oceny przyczyn braku potwierdzenia. Zobacz poradnik o braku CC599C.
Urzędowe potwierdzenie wywozu — najpewniejsza podstawa rozliczenia 0% VAT w eksporcie
Za najlepszy i najpewniejszy dowód dla rozliczenia 0% VAT w eksporcie uznajemy pozytywne potwierdzenie wywozu przez organy celne. Zmiana przepisów daje dodatkowe możliwości dokumentowania wywozu. To, jak organy podatkowe będą podczas kontroli oceniały wiarygodność dokumentów przyjętych do rozliczenia, pokaże jednak praktyka stosowania nowych przepisów.
Z naszych dotychczasowych doświadczeń przy wnioskach o potwierdzenie wywozu wynika, że ocena przedstawianych dokumentów nie zawsze jest jednolita. Dlatego, jeżeli brakuje urzędowego potwierdzenia, zalecamy wystąpienie do organów celnych z wnioskiem o potwierdzenie wywozu, również gdy rozliczenie 0% VAT w eksporcie można oprzeć na innych dopuszczalnych dowodach. Nie oznacza to, że taki wniosek jest dodatkowym ustawowym warunkiem skorzystania z nowych możliwości.
Wniosek o potwierdzenie wywozu możesz złożyć za naszym pośrednictwem — także wtedy, gdy pierwotne zgłoszenie celne przygotowała inna agencja. To odrębna, płatna usługa. Analizujemy dokumenty, ustalamy, co należy uzupełnić, i przygotowujemy wniosek do właściwego organu celnego. Uzyskanie potwierdzenia zależy od rzeczywistego wywozu i dostępnych dowodów.
Przed kolejnym eksportem ustal, kto przygotowuje zgłoszenie celne, kto otrzyma CC599C, w jaki sposób przewoźnik potwierdzi dostarczenie i kto zbierze dokumenty z kraju importu. Przy obsłudze obu odpraw celnych przez Proste Cło i Simple Duty uzgodnimy sposób powiązania dokumentacji PL–GB.
Zapytaj o uzyskanie potwierdzenia wywozu lub zaplanuj z nami obsługę eksportu. Prześlij numer MRN i posiadane dokumenty albo opisz planowaną dostawę. Po analizie uzgodnimy zakres usługi i wynagrodzenie.
Pytania o 0% VAT w eksporcie bez CC599C
Czy zwykły CMR zawsze wystarczy do 0% VAT w eksporcie?
Nie. Dokument od odpowiedzialnego przewoźnika lub spedytora musi potwierdzać dostarczenie konkretnych towarów do miejsca przeznaczenia poza UE. Sam dokument wystawiony przy załadunku nie wykazuje jeszcze doręczenia.
Czy trzeba zebrać wszystkie dokumenty z art. 41 ust. 6c?
Nie. To różne możliwości dowodowe. Jeśli korzystasz z dokumentu zagranicznej administracji celnej lub jego kopii, ustawowy zestaw obejmuje dodatkowo pisemne oświadczenie nabywcy o dostarczeniu towarów poza UE.
Czy elektroniczny dokument wymaga papierowej pieczątki?
Nowe przepisy nie ustanawiają ogólnego wymogu mokrej pieczęci. Nadal trzeba wykazać pochodzenie i wiarygodność dokumentu oraz jego powiązanie z dostawą. Brak pieczątki i brak wystarczającej treści dowodowej to różne kwestie.
Czy nowe zasady obejmują wywóz dokonany przed 18 listopada?
Tak, mogą obejmować wcześniejszy eksport, jeżeli właściwy termin deklaracji nie upłynął przed wejściem ustawy. Trzeba uwzględnić przepisy przejściowe i ewentualne prawidłowe przesunięcie rozliczenia.
Czy urząd może zakwestionować przedstawione dowody?
Tak. Podatnik nadal wykazuje spełnienie warunków 0% VAT w eksporcie. Organ ocenia materiał i powinien uzasadnić swoje stanowisko. Samo posiadanie pliku XML, PDF czy numeru MRN nie gwarantuje wystarczalności dokumentacji.
Dlaczego nadal warto uzyskać pozytywne CC599C?
Urzędowe potwierdzenie wyprowadzenia pozostaje standardowym dowodem i porządkuje status operacji celnej. Nowelizacja daje dodatkowe możliwości dla VAT, ale nie czyni innych dokumentów niewzruszalnymi ani nie zwalnia z obowiązków celnych.
Źródła i podstawa prawna
- Nowelizacja ustawy o VAT — Dz.U. 2026 poz. 1446
- Ustawa o VAT — wcześniejsze brzmienie
- Uzasadnienie projektu, s. 17
- Unijny kodeks celny — art. 158, 269
- Poświadczenie wyprowadzenia — 2015/2447, art. 334–335
- Wyrok TSUE C-275/18
- HMRC — komunikaty CDS
Poradnik dotyczy polskiej ustawy o VAT. Rozliczenie konkretnej dostawy ustal z księgowością, uwzględniając dokumenty i właściwe terminy.