

ЗНАННЯ І ПРАКТИКА · ЕКСПОРТ ТОВАРІВ
Немає підтвердження вивезення (повідомлення CC599C)
Товар залишив Європейський Союз, а підтвердження вивезення досі немає? Почніть із перевірки статусу митної декларації та документів. Допоможемо встановити причину й можливі дії перед компетентним митним органом.
Опубліковано: Оновлено:
НАЙВАЖЛИВІШЕ НА ПОЧАТОК
Відсутність підтвердження вивезення потребує з’ясування. Причиною може бути як відсутність фактичного вивезення товару, так і неповне опрацювання справи в системі. MRN і випуск під процедуру експорту не замінюють підтвердження вивезення.
Що підтверджує повідомлення CC599C?
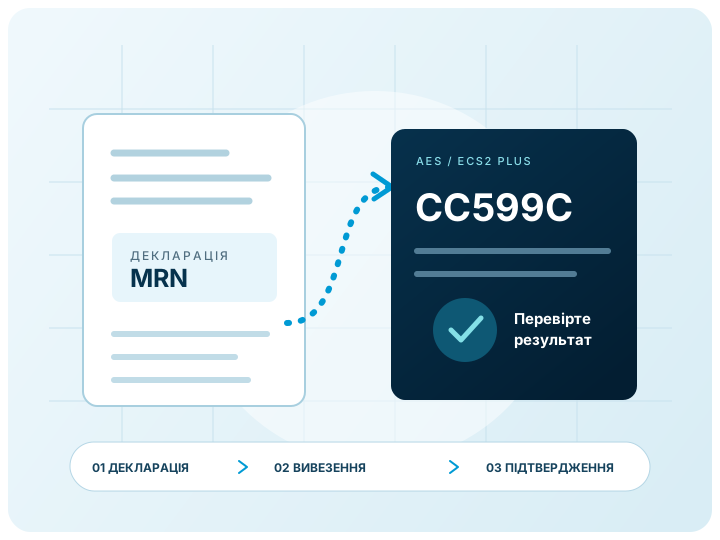
CC599C — повідомлення, яке передають декларанту в системі AES/ECS2 PLUS. За позитивного результату воно документує вивезення товарів за межі митної території ЄС. У старіших документах використовується позначення IE599.
Митниця експорту опрацьовує митну декларацію, а митниця виходу — вибуття товару з ЄС. Інформація про результат у митниці виходу повертається до митниці експорту; на цій підставі система передає CC599C декларанту.
| Повідомлення | Що означає? |
|---|---|
| MRN / CC528C | Номер, присвоєний при прийнятті митної декларації. |
| CC529C | Випуск товару під процедуру експорту. |
| CC599C | Результат обробки вивезення — перевірте зміст повідомлення. |
Чому немає підтвердження вивезення?
Спочатку потрібно встановити, чи товар фактично залишив ЄС і що зафіксовано у справі. Перевірте насамперед:
- чи маєте правильний MRN і всі повідомлення від декларанта;
- чи перевізник пред’явив товар і документи в належній митниці виходу;
- чи правильно опрацьовано митну декларацію після зміни маршруту або пункту пропуску;
- чи інформація про вивезення надійшла до митниці експорту;
- чи не було затримання товару або відмови у вивезенні.
Сама відсутність електронного листа не визначає, що сталося з товаром. Перевірка має охоплювати статус митної декларації, фактичний маршрут перевезення та документи перевізника й одержувача.
Немає CC599C — що робити крок за кроком?
Перевірте справу в декларанта
Попросіть митне агентство або особу, яка подала митну декларацію, надати статус і всі повідомлення. Переконайтеся, що декларація стосується того самого інвойсу й вантажу.
Підтвердьте маршрут і доставку товару
З’ясуйте з перевізником дату виїзду з ЄС, митницю виходу й місце доставки. Зберіть підтвердження отримання та транспортні документи.
Підготуйте документи для з’ясування вивезення
Пов’яжіть MRN, інвойс і транспортні документи з доказами щодо конкретної поставки. Узгоджені дати, кількість і дані сторін допомагають з’ясувати справу.
Визначте належний порядок дій із митним органом
Декларант може звернутися до митниці експорту по засвідчення вивезення, зокрема на підставі альтернативних доказів. Справу й документи оцінює митний орган.
Не потрібно чекати запиту митниці. Стаття 335 виконавчого регламенту 2015/2447 дозволяє декларанту діяти з власної ініціативи. У процедурі розшуку митниця експорту запитує інформацію в митниці виходу; положення передбачає 10 днів на відповідь. Якщо підтвердження немає, далі потрібно надати докази — це не означає автоматичного визнання вивезення.
Альтернативні докази вивезення
Якщо інформацію про вивезення не було належно зафіксовано, справу можна з’ясувати на підставі інших документів. Стаття 335 ч. 4 виконавчого регламенту 2015/2447 називає, зокрема:
- підтвердження доставки, підписане або засвідчене одержувачем за межами ЄС;
- доказ оплати та інвойс;
- документ, що підтверджує доставку товару;
- документ, підписаний або засвідчений підприємством, яке вивезло товар;
- документ, оформлений митним органом держави-члена або третьої країни;
- облік поставок на судна, повітряні судна або морські установки.
На практиці корисними можуть бути також підтверджена CMR, портові документи й імпортна документація з країни призначення. Матеріали мають стосуватися того самого вантажу та дозволяти пов’язати їх із митною декларацією.
Окремий документ не гарантує підтвердження вивезення. Митний орган оцінює всі матеріали й обставини конкретної справи.
Відсутність CC599C та ставка ПДВ 0%
Відсутність належного документа про вивезення може означати необхідність нарахування ПДВ за внутрішньою ставкою. Тому варто з’ясувати справу до строку розрахунку операції.
Стаття 41 ч. 6 і 6a польського закону про ПДВ визначає умови документального підтвердження вивезення. Перелік документів не є вичерпним; оцінку не слід зводити лише до назви отриманого файлу.
Закон передбачає також розрахунок у наступному періоді й коригування після пізнішого отримання підтвердження за умов, визначених у ч. 7–9. Узгодьте з бухгалтерією спосіб і строк розрахунку на підставі наявних документів. Докази в митному провадженні та підтвердження ставки ПДВ 0% пов’язані, але оцінюються окремо.
ДОСВІДЧЕНІ ФАХІВЦІ. ЦИФРОВІ ІНСТРУМЕНТИ.
Допоможемо з’ясувати відсутність підтвердження вивезення.
Аналізуємо статус митної декларації й документи, визначаємо можливі дії та допомагаємо підготувати матеріали для компетентного митного органу. Можемо допомогти й щодо товару, задекларованого іншим агентством.
Що підготувати для першого звернення?
- номер MRN і наявні повідомлення;
- інвойс і транспортний документ;
- дати й маршрут перевезення, зокрема пункт пропуску;
- підтвердження доставки й листування з перевізником або одержувачем;
- інформацію про вже вжиті дії у справі.
Після аналізу узгодимо обсяг обслуговування. Якщо потрібне уповноваження, підготовлений шаблон надішлемо після узгодження деталей співпраці.
Запитання про відсутність підтвердження вивезення
Чи достатньо MRN як підтвердження вивезення?
MRN ідентифікує митну декларацію. Сам номер або випуск товару під процедуру експорту ще не підтверджують його вивезення за межі ЄС. Перевірте результат обробки й документ про вивезення.
Де шукати повідомлення CC599C?
Почніть із декларанта або митного агентства, яке опрацьовувало митну декларацію. Попросіть статус справи, електронне повідомлення та перевірку результату.
Чи можете допомогти, якщо митну декларацію подало інше агентство?
Так. Надішліть MRN, документи й опис ситуації. Після аналізу визначимо можливий обсяг допомоги та потрібні повноваження для звернення до митного органу.
Чи достатньо інвойсу або оплати для отримання підтвердження?
Вони можуть бути частиною доказів. Не слід припускати, що одного документа достатньо в кожній справі. Митний орган оцінює документи й обставини вивезення.
Чи потрібно чекати 90 днів, перш ніж діяти?
Ні. Декларант може з власної ініціативи повідомити митницю експорту про вивезення товару та звернутися по його засвідчення. Варто з’ясовувати відсутність підтвердження одразу після виявлення проблеми.
Чи саме отримання файлу CC599C означає позитивне підтвердження?
Перевірте зміст і результат. CC599C з кодом B1 може стосуватися відмови у вивезенні; назва файлу не замінює прочитання повідомлення.